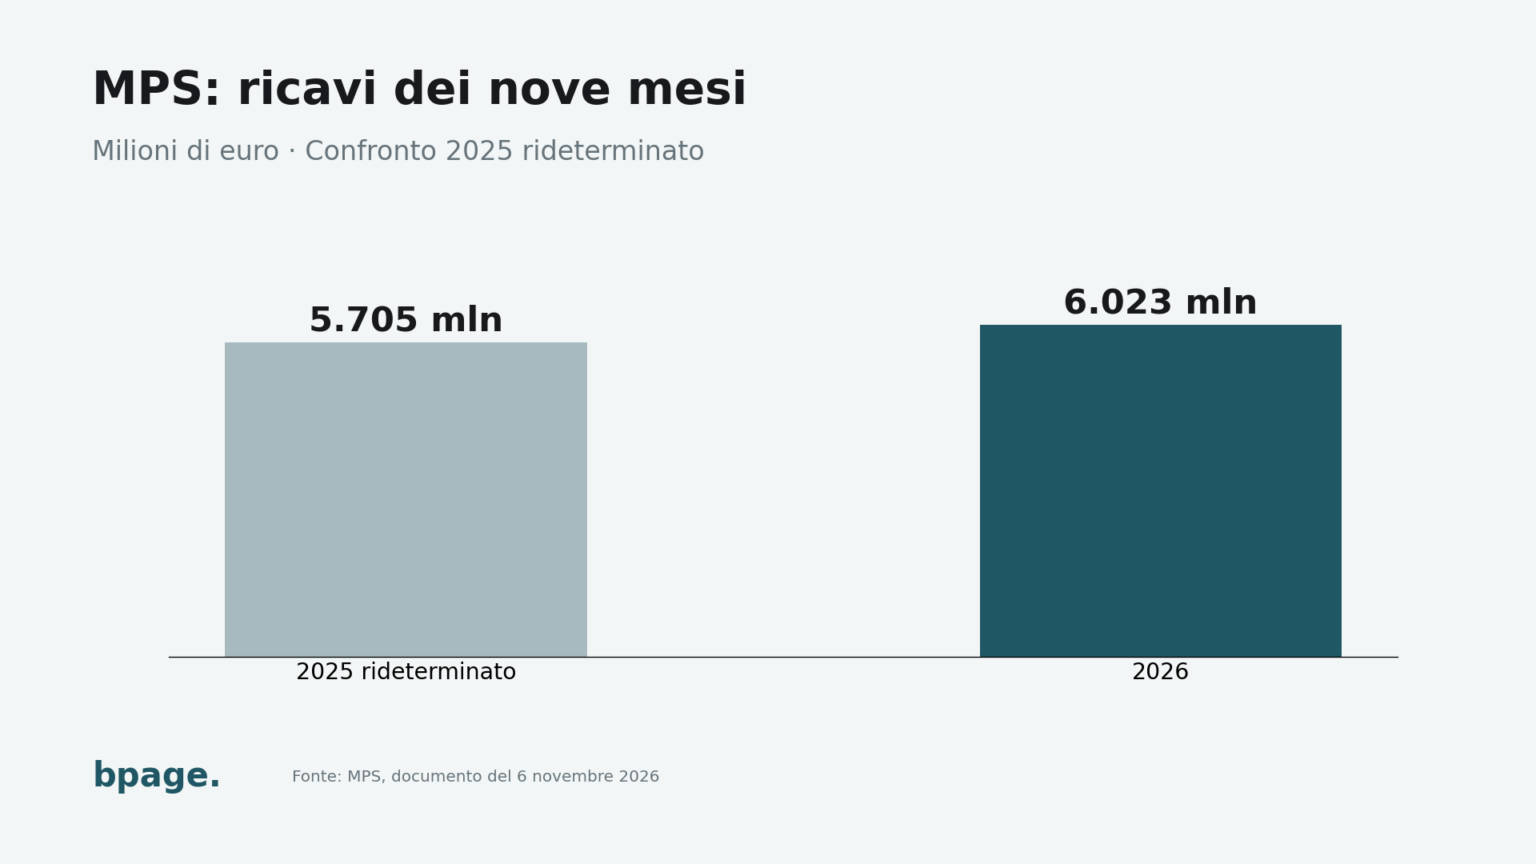
MPS ha comunicato ricavi complessivi per 6,023 miliardi di euro nei primi nove mesi del 2026, contro 5,705 miliardi nel confronto con il 2025. La crescita è del 5,6%, secondo il documento diffuso il 6 novembre. I numeri comparativi sono stati rideterminati per considerare Mediobanca nel gruppo.
Perché il perimetro cambia la lettura
Il comunicato specifica che il confronto economico del 2025 tiene conto dell’inclusione di Mediobanca anche nel periodo precedente all’acquisizione. Altri dati dei trimestri sono stati riesposti per gli effetti della definizione del processo di allocazione del prezzo di acquisto.
La precisazione serve a confrontare aggregati costruiti con criteri coerenti. Affiancare il dato nuovo a un vecchio numero pubblicato con un diverso perimetro potrebbe far apparire una crescita che dipende, almeno in parte, dal modo in cui sono incluse le società. La tabella comparativa del documento è quindi il riferimento appropriato.
Ricavi: interessi, commissioni e altre componenti
Nei nove mesi il margine di interesse aumenta del 3%, le commissioni nette del 3,5% e gli altri ricavi della gestione finanziaria del 21,5%. Le componenti contribuiscono al totale con pesi differenti: una crescita percentuale più alta su una voce più piccola non significa automaticamente che sia la principale fonte del risultato.
Il terzo trimestre registra 1,998 miliardi di ricavi, a fronte di 2,065 nel secondo. La banca richiama la stagionalità tipica delle commissioni e gli effetti positivi di operazioni concluse nel periodo precedente. Il confronto trimestrale ha quindi un significato diverso da quello dei nove mesi sull’anno.
Utile a 1,657 miliardi e CET1 al 16,4%
L’utile dei nove mesi di pertinenza della capogruppo è di 1,657 miliardi di euro, dopo effetti netti della Purchase Price Allocation per -195 milioni. Prima di tali effetti è pari a 1,851 miliardi. Il contributo del solo terzo trimestre è di 543 milioni dopo PPA, rispetto ai 606 milioni del secondo.
Il Common Equity Tier 1 Ratio, indicatore della solidità patrimoniale, si attesta al 16,4%, dal 16,3% di giugno. Il Total Capital Ratio arriva al 18,8%. Il comunicato precisa che questi coefficienti non includono gli utili del periodo, in presenza di un dividend pay-out previsto fino al 100% dell’utile netto del gruppo. Le definizioni e il perimetro del prospetto restano essenziali per confrontare i risultati.
Fonti
MPS: documento finanziario · MPS: investor relations. Verifica del 6 novembre 2026.